
NO.1: 魯本・阿莫林
NO.2: 아르네 슬롯
NO.3: 아르네 슬롯 디시
NO.4: 아르네 슬롯 리버풀
NO.5: 아르네 슬롯 리버풀 전술
NO.6: 아르네 슬롯 리즈시절
NO.7: 아르네 슬롯 머리
NO.8: 아르네 슬롯 선수시절
NO.9: 아르네 슬롯 영어
NO.10: 아르네 슬롯 전술
NO.11: 아르네 슬롯 징계
NO.12: 아르네 슬롯 토트넘
NO.13: 아르네 슬롯 퇴장
NO.14: 아르네 슬롯 팀 코치
해외 빅테크 기업들이 국내에서 벌어들인 소득,과세할 수 있을까.최근 수년 사이 과세 당국이 구글·넷플릭스·메타 등 글로벌 기업을 상대로 법인세 등 세금을 부과했지만,법원에서 줄줄이 취소되고 있다.
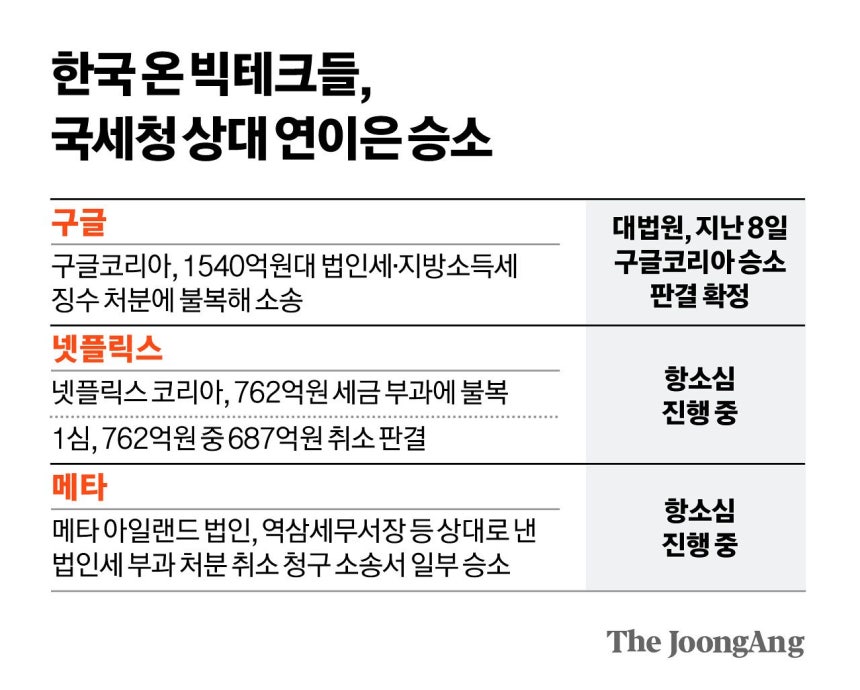
12일 법조계에 따르면 대법원 특별 2부는 구글코리아가 1540억원대 법인세 부과가 부당하다며 과세당국을 상대로 낸 징수처분 취소 소송에서 원고 승소 판결한 원심을 확정했다.통상 해외 빅테크 국내 법인의 소득에 대한 과세는 2가지 종류로 부과된다.우선 저작권·상표 등 무형자산 사용 대가인‘사용료 소득’은 모두 국내 원천징수 대상이다.광고 판매,서비스 제공 등을 통해 벌어들인 영업이익인 사업소득의 경우,국내에 고정사업장이 있을 시에만 세금을 부과할 수 있다.이 때문에 과세당국은 “해당 소득은 사용료 소득” 또는 “고정사업이 있는 법인의 사업소득”이라 주장하고,이디야 룰렛빅테크들은 역으로 이를 반박해왔다.
구글코리아 소송도 마찬가지다.과세 당국은 국내에서 번 광고 소득 가운데 일부를 광고 재판매 수수료 명목으로 아시아·태평양 지역본부 역할을 하는 싱가포르의 구글아시아퍼시픽에 송금한 점을 문제 삼아 2020년 법인세 및 지방소득세 징수 처분을 내렸다.과세 당국은 이 수익이 구글의 저작권·노하우를 사용해 번‘사용료 소득’이므로 과세 대상이라고 주장했다.
하지만 구글코리아 측은‘구글아시아퍼시픽의 사업소득’이라 반박하며 소송을 냈다.지난해 1월 1심 법원은 “구글코리아는 광고 서비스에 필요한 물적 설비를 보유하고 있지 않고,광고 제공 주체는 구글아시아퍼시픽”이라며 원고 승소 판결했다.지난 5월 2심 재판부도 이 판단을 유지했고,이번 대법원 심리불속행 기각으로 확정됐다.
지난 4월엔 넷플릭스의 한국 법인인 넷플릭스서비시스코리아(이하‘넷플릭스코리아’)도 법인세 취소소송 1심에서 일부 승소했다.과세당국은 2021년 넷플릭스코리아가 네덜란드 등 해외 법인에 지급한 수수료에 대해 법인세 762억원을 부과했다.“넷플릭스코리아가 본사의 영상 콘텐트에 대한 국내 복제·전송권을 가지고 있으므로 사용료 소득”이란 논리였다.
재판부는 “넷플릭스코리아는‘서비스 매개자’에 불과하다”며 687억원을 취소하라 판결했다.5월엔 페이스북 운영 기업 메타가 법인세 부과 처분 취소소송 1심에서 일부 승소했다.과세당국은 “페이스북코리아의 광고 판매 등을 보면 국내 고정사업장을 두고 있다”고 주장했지만,엑사 카지노재판부는 “메타 아일랜드 법인이 한국 사업장에 대한 처분·사용권을 갖고 있지 않다”며 원고의 손을 들어줬다.
프랑스 등 일부 유럽 국가는 다국적 기업이 국내에서 낸 매출에 일정 부분 세금을 부과하는‘디지털서비스세(DST)’를 운영 중이다.다만 이에 대해 미국이 보복 관세를 시사하는 등 역풍도 크다.김우철 서울시립대 세무학과 교수는 “낡은 조세조약이 근본적으로 바뀌어야 하지만,국세청이 과세가 가능한 지점을 찾는 노력도 계속할 필요가 있다”고 말했다.
魯本・阿莫林
시체는 공중에 정지되었고, 차가운 공기는 Xiao Yan을 쳐다보고있었습니다 더 깨어 있습니다. 아르너 슬롯 - 2025년 실시간 업데이트:삼성전자는 대출 지원 등의 간접 보조금에는 관심이 없는 것으로 전해진다.
원조이대박맞고,방금 4 학년에 입학 한 약사는 오토의 현재 화염을 통제 할 수있는 능력으로 9 번만 세련 될 수 있다는 것을 알아야합니다.